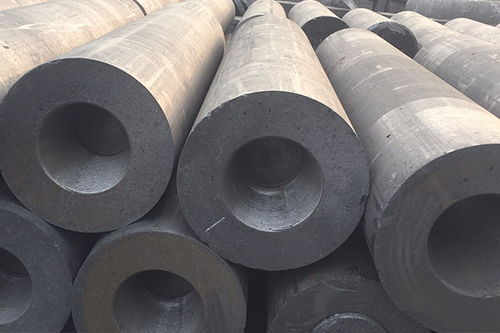
石墨及碳素制品,素有“黑金”之称,是现代工业体系中不可或缺的基础材料。从传统冶金的电极、耐火材料,到新能源电池的负极材料,再到核电、航天等领域的高端石墨制品,其应用边界不断拓展。在产业链中,供应商扮演着连接上游资源与下游应用的关键角色。本文聚焦该行业,剖析其发展现状、供应商格局与未来趋势。
一、行业现状:规模扩张与结构分化并存
中国是全球最大的石墨及碳素制品生产国和消费国,产量占全球一半以上。行业呈现以下特征:
- 产品结构多元:传统炭素制品(如电极、炭块)仍占较大比重,但新能源、新材料领域的高附加值产品需求激增,尤其是锂电池负极材料,已成为增长最快的细分市场。
- 产业集群明显:企业集中分布在资源丰富或下游需求旺盛的地区,如黑龙江、山东、河南、山西等地,形成了从原料开采、加工到制品生产的完整产业链。
- 环保约束趋紧:石墨化、焙烧等环节能耗高、污染治理压力大,环保政策倒逼企业升级工艺、提高能效。
- 出口稳步增长:中国是石墨及碳素制品净出口国,出口产品以电极、负极材料为主,但高端产品仍依赖进口。
二、供应商格局:分层竞争与跨界融合
根据企业规模、技术门槛和客户群体,供应商大致可分为三个梯队:
1. 第一梯队:大型综合性集团
如中国宝武旗下炭材企业、方大炭素等。这类企业往往拥有从石油焦、针状焦到石墨电极、特种石墨的完整产业链,技术实力雄厚,资金充足,主导高端市场,并与下游钢铁、新能源头部企业建立长期战略合作。
2. 第二梯队:专业化细分龙头
专注于某一类产品,如锂电池负极材料领域的贝特瑞、璞泰来、杉杉股份等。它们凭借技术迭代快、客户响应迅速的优势,在新能源赛道占据领先地位。
3. 第三梯队:中小型加工企业
数量众多,主要集中在低端制品和初级加工环节,竞争激烈,利润微薄。受环保和成本压力,部分企业面临退出或被整合。
供应商之间的竞争已从单纯的价格战转向技术、质量、服务和供应链安全的全方位比拼。随着新能源、半导体等产业的崛起,供应商与下游用户之间的协同研发愈发普遍,定制化、功能化产品成为趋势。
三、机遇与挑战
机遇:
- 新能源汽车、储能、消费电子驱动负极材料需求持续高增长;
- 电弧炉炼钢、特种钢冶炼拉动高功率石墨电极需求;
- 半导体、光伏、核电等战略新兴产业需要高纯、等静压石墨,国产替代空间广阔;
- “双碳”目标下,电炉短流程炼钢比例提升,利好石墨电极。
挑战:
- 原材料价格波动大,针状焦、石油焦等依赖进口,供应链安全存风险;
- 环保投入增加,能耗双控对石墨化环节制约明显;
- 低端产能过剩,高端产能不足,结构性矛盾突出;
- 国际贸易摩擦影响出口,部分国家设置技术壁垒。
四、未来趋势:走向高端化、绿色化、智能化
1. 产品高端化
企业将加大研发投入,突破高纯石墨、各向同性石墨、石墨烯等关键技术,满足半导体、航空航天等高端需求。
2. 生产绿色化
推广连续石墨化、余热回收、清洁生產工艺,降低能耗和排放。部分企业开始使用水电、风电等绿电进行石墨化生产,打造零碳工厂。
3. 产业智能化
利用工业互联网、大数据优化生产调度和质量管理,建设智能工厂,提升效率和一致性。
4. 供应链安全化
通过海外资源布局、多元化采购、循环利用等方式保障原料供应。加强上下游合作,构建稳定的产业生态。
5. 全球化布局
龙头企业加速海外建厂或并购,贴近市场与资源,提升国际竞争力。
石墨及碳素制品行业正经历从“黑金”到“绿金”的深刻变革。面对能源转型和产业升级的历史机遇,企业需把握技术趋势,优化产品结构,强化供应链韧性,方能在这场跃迁中占据先机。对于供应商而言,唯有不断创新、协同上下游,才能在激烈的市场竞争中立于不败之地。